Bedah Kasus Dispute Klaim Asuransi PABRIK dengan Menganalisis PSAKI dan PAR/IAR Wording
Rabu, 4 Nopember 2026
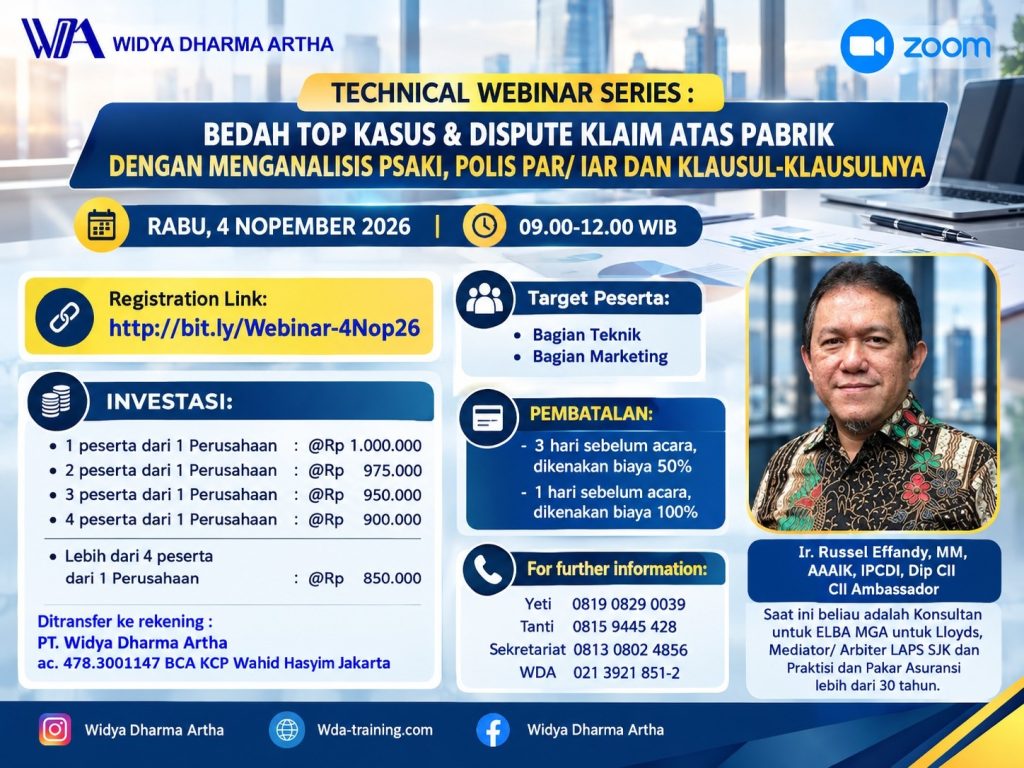
Silahkan klik: https://bit.ly/Webinar-4Nop26
LATAR BELAKANG PELATIHAN
Analisis Polis PSAKI dan/atau PAR/IAR Munich Re Wording
BEDAH KASUS SENGKETA / DISPUTE KLAIM ASURANSI PABRIK
Industri manufaktur merupakan salah satu sektor usaha yang memiliki eksposur risiko tinggi terhadap berbagai kejadian yang dapat mengakibatkan kerugian finansial dalam jumlah besar. Pabrik memiliki aset yang kompleks, mulai dari bangunan, mesin produksi, instalasi listrik, boiler, peralatan mekanis, bahan baku, barang dalam proses (work in progress), hingga barang jadi dan fasilitas pendukung lainnya.
Kejadian seperti kebakaran, ledakan, hubungan pendek arus listrik (short circuit), kerusakan mesin (machinery breakdown), banjir, kegagalan instalasi, dan gangguan operasional dapat menimbulkan kerusakan fisik yang signifikan. Bahkan, satu kejadian pada mesin utama atau fasilitas utilitas dapat menyebabkan terhentinya seluruh proses produksi, hilangnya pendapatan, terganggunya rantai pasok, serta timbulnya klaim Business Interruption dalam jumlah yang substansial.
Dalam praktik industri asuransi, penyelesaian klaim kerugian pabrik sering kali tidak sederhana. Permasalahan tidak hanya berkaitan dengan besarnya nilai kerugian, tetapi juga menyangkut interpretasi wording polis, identifikasi penyebab kerusakan (proximate cause), ruang lingkup jaminan (scope of cover), penerapan pengecualian (exclusions), kondisi dan persyaratan polis (policy conditions), serta perhitungan nilai ganti rugi (quantum of loss).
Sengketa dapat muncul ketika tertanggung, broker, loss adjuster, underwriter, dan perusahaan asuransi memiliki interpretasi yang berbeda terhadap suatu kejadian dan penerapan klausul polis.
Hal ini menjadi semakin penting karena terdapat perbedaan mendasar antara pendekatan jaminan Polis Standar Asuransi Kebakaran Indonesia (PSAKI) yang menggunakan prinsip named perils dan pendekatan Property All Risks (PAR)/Industrial All Risks (IAR) Munich Re Wording yang pada umumnya menggunakan pendekatan all risks, dengan tetap memperhatikan pengecualian, kondisi, serta perluasan jaminan yang berlaku.
Sebagai contoh, kerusakan panel listrik akibat hubungan pendek arus listrik belum tentu mempunyai perlakuan jaminan yang sama dengan kerusakan bangunan dan mesin akibat kebakaran yang kemudian menjalar. Demikian pula, kerusakan internal mesin akibat kegagalan mekanis tidak otomatis dijamin oleh polis PAR/IAR tanpa memperhatikan wording dan endorsement yang relevan.
Oleh karena itu, para profesional industri asuransi perlu memiliki kemampuan untuk melakukan analisis klaim secara komprehensif, objektif, dan berdasarkan bukti teknis maupun kontraktual.
Pelatihan ini diselenggarakan untuk membekali peserta dengan pemahaman praktis melalui pembahasan berbagai skenario sengketa klaim asuransi pabrik, sehingga peserta mampu mengidentifikasi akar permasalahan, menginterpretasikan klausul polis secara tepat, mengevaluasi laporan loss adjuster, serta menentukan dasar penyelesaian klaim yang adil dan dapat dipertanggungjawabkan.
Pada akhirnya, peningkatan kompetensi dalam penanganan sengketa klaim bukan hanya bertujuan untuk mengurangi potensi perselisihan antara tertanggung dan perusahaan asuransi, tetapi juga untuk meningkatkan kualitas pelayanan klaim, menjaga kepercayaan nasabah, memperkuat tata kelola perusahaan asuransi, dan mendukung pertumbuhan industri asuransi umum yang sehat dan berkelanjutan.
Mengapa pelatihan ini penting bagi industri asuransi?
1. Memahami kompleksitas klaim industri
Meningkatkan kemampuan mengidentifikasi penyebab kerugian pada aset pabrik yang kompleks dan bernilai tinggi.
2. Menghindari kesalahan interpretasi polis
Memahami perbedaan PSAKI dan PAR/IAR serta penerapan jaminan, pengecualian, dan endorsement.
3. Meningkatkan kualitas keputusan klaim
Mengembangkan kemampuan analisis teknis, investigasi, pembuktian, dan kuantifikasi kerugian.
4. Mengurangi potensi sengketa
Mendorong penyelesaian klaim secara transparan, konsisten, profesional, dan berdasarkan kontrak.
5. Menjaga kepercayaan dan keberlanjutan industri
Memperkuat hubungan antara tertanggung, broker, perusahaan asuransi, reasuransi, dan loss adjuster.
Sasaran peserta pelatihan
Pelatihan ini sangat relevan untuk:
- Direktur dan manajemen perusahaan asuransi umum.
- Claims Manager dan Claims Officer.
- Underwriter Property dan Industrial All Risks.
- Broker asuransi dan konsultan risiko.
- Loss Adjuster dan Surveyor.
- Reinsurance Manager dan Facultative Underwriter.
- Risk Manager perusahaan manufaktur.
- Legal, Compliance, dan Dispute Resolution Officer.
Pesan utama pelatihan
“A Claim Is Not Just About Paying a Loss, but Understanding Why, What and How Much Should Be Paid.”
Dalam asuransi pabrik, keputusan klaim yang tepat membutuhkan tiga kemampuan utama: memahami penyebab kerugian, menginterpretasikan kontrak asuransi, dan menentukan nilai indemnity secara benar.
Tujuan akhirnya bukan sekadar menyelesaikan klaim, tetapi menyelesaikan sengketa secara profesional, adil, dan dapat dipertanggungjawabkan.